



Articles juridiques 24

Règlement intérieur du CSE : tout ce qu’il faut savoir
Le règlement intérieur du CSE définit les règles permettant d’organiser le fonctionnement du comité et ses relations avec les salariés de l’entreprise. Obligatoire dans les entreprises de 50 salariés et plus, il permet notamment de préciser les modalités d’organisation des réunions, le rôle du bureau ou encore certaines règles relatives aux moyens et ressources du comité.
Le contenu du règlement intérieur du CSE est toutefois encadré par le Code du travail. Certaines clauses sont obligatoires, tandis que d’autres peuvent être librement déterminées par les élus. À l’inverse, certaines dispositions ne peuvent pas y figurer lorsqu’elles sont contraires à la loi ou au fonctionnement normal du comité.
Qui doit rédiger le règlement intérieur du CSE ? Quelles clauses doit-il obligatoirement contenir ? Comment est-il adopté et modifié ? Voici les principales règles à connaître.
Définition et objet du règlement du CSE
L’article L. 2315-24 du Code du travail dispose que le CSE détermine, dans un règlement intérieur, les modalités de son fonctionnement et celles de ses rapports avec les salariés de l'entreprise, pour l'exercice des missions qui lui sont conférées.
Il en résulte que le règlement intérieur du comité a principalement pour objet :
- De fixer les modalités de fonctionnement de l’instance : attributions des membres du bureau, organisation et déroulement des réunions du comité, utilisation des ressources du comité, etc. ;
- De fixer les règles encadrant les rapports de l’instance avec les salariés de l’entreprise : modalités d’information des salariés, organisation de la liberté de circulation des élus dans les locaux de l’entreprise, etc.
Il s’agit d’un document qui est propre au CSE, qu’il ne faut pas confondre avec le règlement intérieur de l’entreprise.
Obligation de rédiger un règlement intérieur du CSE
L’obligation pour le CSE de se doter d’un règlement intérieur ne figure que dans la partie du Code du travail relative aux CSE des entreprises de 50 salariés et plus. Elle ne s’applique donc qu' à cette catégorie de comités.
Les CSE des entreprises de moins de 50 salariés n’ont donc pas l’obligation de rédiger un règlement intérieur. Néanmoins, bien que la rédaction de ce document ne soit pas obligatoire, elle peut avoir un certain intérêt dans ces petites structures. En effet, cela pourrait permettre d’organiser les activités du comité. Par exemple, dans la mesure où la rédaction d’un procès-verbal de réunion n’est pas obligatoire dans les CSE des petites entreprises, la rédaction d’un règlement intérieur permettrait de fixer des modalités de suivi et de compte rendu des échanges.
Bien que la rédaction de ce document soit obligatoire, le CSE d’une entreprise de 50 salariés et plus qui ne l’établit pas n'encourt aucune sanction. Cependant l’absence d’un tel document, surtout dans les comités des grandes entreprises peut nuire au bon fonctionnement de l’instance.
Adoption, modification et durée de validité du RI CSE
Le règlement intérieur du CSE doit être adopté lors de la mise en place du CSE, ou de son renouvellement. Par principe, il peut aussi être mis en place au cours du mandat du CSE, néanmoins, dans la mesure où ce document est fondamental pour le bon fonctionnement de l’instance, il convient de l’adopter dès le début du mandat.
Il convient donc d’inscrire l’adoption du projet de règlement intérieur à l’ordre du jour de la première réunion suivant l’élection du CSE. Cependant il peut être utile d’attendre la deuxième réunion du comité pour inscrire ce point à l’ordre du jour, afin de permettre aux élus de soumettre leur propre projet de règlement intérieur.
En tout état de cause, pour pouvoir être adopté, le projet de règlement intérieur doit être ajouté à l’ordre du jour d’une réunion du CSE.
Le projet de règlement fait alors l’objet de discussions entre les membres du CSE, en séance. Pour pouvoir entrer en vigueur, il doit être adopté à la majorité des membres présents.
En pratique c’est le secrétaire du CSE qui rédige le projet de règlement intérieur, seul ou en concertation avec les autres membres élus au comité.
Les dispositions du règlement intérieur adopté sont par principe applicables jusqu’à ce qu’elles fassent l’objet d’une modification ou d’une abrogation. La durée de validité du document n’est donc, par principe, pas limitée dans le temps.
Le renouvellement du comité ne rend pas nécessairement le règlement caduc. Dans cette hypothèse, à défaut de dispositions dans le règlement intérieur prévoyant une durée de validité limitée au mandat en cours, le document reste valable et applicable tant que le nouveau comité n’a pas voté son abrogation.
Contenu du règlement intérieur du CSE
Le contenu du règlement intérieur du CSE est encadré par plusieurs règles. Certaines mentions sont imposées par le Code du travail, tandis que les membres du comité disposent d’une certaine liberté pour définir les modalités de fonctionnement de l’instance. En revanche, certaines clauses sont interdites lorsqu’elles sont contraires aux dispositions légales ou aux règles de fonctionnement du CSE.
Les clauses obligatoires du règlement intérieur du CSE
Le Code du travail prévoit plusieurs mentions obligatoires, que les membres du CSE doivent faire apparaître dans le règlement intérieur du comité. Il est ainsi prévu que le document doit prévoir :
- Les modalités selon lesquelles les comptes annuels du comité sont arrêtés (article L. 2315-68 du Code du travail) ;
- Les modalités d’établissement du rapport d’activité et de gestion du comité (article L. 2315-69 du Code du travail) ;
- Les modalités du compte-rendu annuel au CSE de la commission des marchés, lorsque celle-ci existe (article L. 2315-44-2 du Code du travail) ;
- Le cas échéant, les modalités de fonctionnement de la commission des marchés, le nombre de ses membres, les modalités de leur désignation et la durée de leurs mandats (article L. 2315-44-3 du Code du travail).
C’est aussi au règlement intérieur du CSE qu’il revient, en l’absence d’accord collectif portant sur ce point, de définir les modalités de mise en place de la commission santé, sécurité et conditions de travail (CSSCT).
Les clauses facultatives du règlement intérieur du CSE
La loi précise que l’objet du règlement intérieur du CSE est de prévoir les règles de fonctionnement de l’instance, et de régir ses relations avec les salariés. Elle impose la rédaction de certaines clauses (voir développements ci-dessus), et en interdit d’autres (voir développements ci-dessous), cependant elle ne détaille pas le contenu du règlement intérieur.
Le contenu du règlement intérieur du CSE est, par principe, librement déterminé par ses membres, aucun modèle type n’existe.
En ce qui concerne les modalités de fonctionnement du CSE, le règlement intérieur peut notamment prévoir des clauses portant sur :
- La composition, les attributions et les modalités de fonctionnement du bureau du comité ;
- Les modalités de désignation du secrétaire et du trésorier du comité, ainsi que de leurs adjoints ;
- Les modalités d’organisation et de déroulement des réunions : recours à l’enregistrement des séances ou encore à la sténographie ;
- La prise en charge, par le comité, des frais de déplacement et des temps de trajet ;
- Les modalités d’engagement de dépenses par le comité ;
- La durée de validité du règlement intérieur, ainsi que les modalités de modification.
Concernant la gestion des relations de l’instance avec le personnel de l’entreprise, le règlement intérieur du CSE peut notamment prévoir les modalités d’information des salariés, et notamment l’organisation de réunions d’information périodiques.
Les clauses interdites du règlement intérieur du CSE
Bien que le contenu du règlement intérieur soit par principe librement fixé par les membres du comité, ce document ne peut pas contenir des dispositions contraires à l’ordre public ou aux règles de fonctionnement normal du CSE.
La loi précise également que, sauf accord de l’employeur, le règlement intérieur ne peut comporter des clauses imposant des obligations ne résultant pas de dispositions légales. Le cas échéant, cet accord constitue alors un simple engagement unilatéral de l’employeur qui peut être dénoncé par celui-ci.
Conclusion
Le règlement intérieur du CSE constitue un outil essentiel pour organiser le fonctionnement du comité et encadrer ses relations avec les salariés de l’entreprise. Obligatoire dans les entreprises employant 50 salariés et plus, il doit être adopté par les membres du CSE selon une procédure précise.
Son contenu doit également respecter certaines règles. Le règlement intérieur doit prévoir plusieurs mentions obligatoires, mais peut aussi comporter des clauses destinées à organiser les réunions, le fonctionnement du bureau, les dépenses du comité ou encore l’information des salariés. À l’inverse, les élus ne peuvent pas y intégrer de dispositions contraires à l’ordre public ou imposant à l’employeur des obligations qui ne résultent pas de la loi, sauf accord de celui-ci.
La rédaction du règlement intérieur du CSE nécessite donc de distinguer les clauses obligatoires, facultatives et interdites, afin de disposer d’un document adapté au fonctionnement du comité et conforme aux règles applicables.
FAQ (foire aux questions)

Le règlement intérieur du CSE est un document établi par le comité, qui fixe les modalités de son fonctionnement et celles de ses rapports avec les salariés de l'entreprise, pour l'exercice des missions qui lui sont conférées.
Il s’agit d’un document interne au CSE, différent du règlement intérieur de l’entreprise.
Le règlement intérieur du CSE est un document obligatoire seulement dans les entreprises de 50 salariés et plus. En effet, cette obligation est uniquement prévue dans la partie du Code du travail relative aux CSE des entreprises de 50 salariés et plus.
Les CSE des entreprises de moins de 50 salariés ne sont donc pas concernés par cette obligation légale, toutefois ils peuvent avoir tout intérêt à rédiger un tel document afin d’organiser leur fonctionnement.
Ce sont les élus titulaires au CSE qui sont chargés de rédiger le règlement intérieur du CSE.
En pratique, c’est le secrétaire du CSE qui s’occupe d’établir le projet de règlement intérieur, seul ou en concertation avec les autres élus, puis de le soumettre en séance pour que des échanges aient lieu sur son contenu, avant qu’il ne soit adopté.
Combien d’heures de délégation pour les membres du CSE ?
Les heures de délégation du CSE désignent le temps dont les titulaires de mandats de représentation, et notamment les élus au CSE, bénéficient pour exercer leurs fonctions représentatives pendant leur temps de travail, sans perte de rémunération.
Le crédit d’heures de délégation constitue ainsi un moyen essentiel à l’exercice des mandats représentatifs. Son volume, ses modalités d’utilisation et les règles applicables à son décompte sont toutefois encadrés par le Code du travail.
Le nombre d’heures varie notamment selon l’effectif de l’entreprise et le mandat exercé. Certaines situations particulières peuvent également modifier les modalités de calcul ou d’utilisation du crédit d’heures.
Cet article présente les principales règles relatives aux heures de délégation, de leur calcul à leur utilisation, en passant par leur report, leur partage et leur paiement.
Bénéficiaires des heures de délégation
Le Code du travail accorde un crédit d’heures de délégation à différentes catégories de représentants du personnel. Il s’agit notamment :
- Des membres élus titulaires du CSE (article L. 2315-7 du Code du travail),
- Des représentants syndicaux au CSE dans les entreprises de plus de 500 salariés,
- Des représentants syndicaux au CSE central dans les entreprises de plus de 500 salariés dont aucun des établissements distincts n'atteint ce seuil,
- Des délégués syndicaux (article L. 2143-13 du Code du travail),
- Des représentants de sections syndicales (article L. 2142-1-3 du Code du travail).
La loi ne prévoit donc aucune heure de délégation au bénéfice des membres suppléants de la délégation élue du personnel, ni au bénéfice des élus au CSE central (dans les entreprises dotées de comités d’établissements).
Cependant il est tout à fait possible, par accord collectif, de prévoir un crédit d’heures de délégation au bénéfice des représentants qui n’en bénéficient pas par application des dispositions légales.
Calcul des heures de délégation des élus au CSE
Le nombre d’heures de délégation dépend principalement du mandat exercé et de l’effectif de l’entreprise. Des dispositions conventionnelles peuvent également aménager le volume du crédit d’heures, dans les limites prévues par la loi.
Le calcul des heures de délégation doit également tenir compte de certaines situations particulières, ainsi que des règles relatives au report et au partage des heures.
Nombre d’heures de délégation des élus au CSE
Le nombre d’heures de délégation dont bénéficient les élus titulaires au CSE peut être prévu par le protocole d'accord préélectoral (PAP). Dans ce cas, le volume global de ces heures, au sein de chaque collège, doit obligatoirement être au moins égal à celui prévu par les dispositions légales au regard de l'effectif de l'entreprise.
Si le PAP ne prévoit rien sur ce point, le nombre d’heures de délégation est fixé par le tableau inscrit dans le Code du travail, en fonction de l’effectif de l’entreprise.
Le nombre d’heures de délégation des élus du CSE est ainsi fixé comme suit :
Ces règles s’appliquent uniquement concernant le crédit d’heures de délégation des élus titulaires au CSE.
Pour les autres catégories de représentants du personnel, d’autres règles s’appliquent. Par exemple concernant les délégués syndicaux (DS), le nombre d’heures de délégation est prévu à l’article L. 2143-13 du Code du travail, en fonction de l’effectif de l’entreprise. Ces dispositions légales prévoient notamment que les DS disposent d’un crédit d’heures au moins égal à :
- 12 heures par mois dans les entreprises employant entre 50 et 150 salariés,
- 18 heures par mois dans les entreprises employant entre 151 et 499 salariés,
- 24 heures par mois dans les entreprises employant 500 salariés et plus.
Heures de délégation et situations particulières
Certaines situations particulières donnent lieu à l’application de modalités spécifiques de calcul du nombre d’heures de délégation du CSE.
Pour les élus du CSE à temps partiel
La première situation particulière à retenir concerne les élus qui travaillent à temps partiel dans l’entreprise. Ces élus à temps partiel doivent par principe bénéficier du même nombre d’heures de délégation que les élus à temps complet. Toutefois, l’article L. 3123-14 du Code du travail prévoit que leur temps de travail mensuel ne peut pas être réduit de plus d’un tiers de sa durée par l’utilisation du crédit d’heures. Le solde éventuel de ce crédit d'heures payées peut néanmoins être utilisé en dehors des heures de travail de l'intéressé.
Cette limite permet d’éviter que le temps de travail d’un élu à temps partiel ne soit réduit de manière trop importante.
Pour les élus du CSE en forfait annuel en jours
Il existe ensuite des règles particulières concernant les élus qui sont soumis à une convention de forfait annuel en jours. L’article R. 2315-3 du Code du travail dispose que, sauf accord collectif prévoyant autre chose, le crédit d'heures de ces élus est regroupé en demi-journées. Ces demi-journées viennent en déduction du nombre annuel de jours travaillés fixé dans leur convention individuelle de forfait. Il est précisé qu’une demi-journée correspond à 4 heures de délégation.
Report et partage des heures de délégation des élus au CSE
Les élus titulaires au CSE disposent de la possibilité de reporter les heures de délégation qu’ils n’ont pas utilisées durant un mois sur les mois suivants. Le Code du travail prévoit en effet que le crédit d’heures peut être utilisé cumulativement dans la limite de 12 mois. Un report est donc possible dans la limite de cette période. Il est également précisé que cette règle ne peut pas conduire un élu à disposer, au cours d’un mois, de plus d'une fois et demi le crédit d'heures de délégation dont il bénéficie.
Les élus titulaires disposent également de la possibilité de partager leurs heures de délégation. Ils peuvent en effet, chaque mois, répartir entre eux, et avec les membres suppléants, le crédit d'heures de délégation dont ils disposent. Un élu peut donc faire don, en tout ou partie, de ses heures de délégation à d’autres élus. De nouveau, la répartition du crédit d’heures ne peut pas conduire un élu à disposer, au cours d’un mois, de plus d’une fois et demi le crédit d’heures dont il bénéficie en application des dispositions légales.
Le Code du travail impose aux élus d’informer l’employeur de la mise en œuvre d’un report ou d’un partage d’heures de délégation au moins 8 jours avant la date prévue de leur utilisation.
En matière de partage d’heures de délégation, cette information doit se faire par la remise d’un document écrit précisant l'identité des élus concernés, ainsi que le nombre d'heures mutualisées pour chacun d'eux.
Décompte des heures de délégation des élus au CSE
De manière générale, en l’absence de dispositions conventionnelles plus favorables, toutes les activités exercées dans le cadre du mandat de l’élu titulaire au CSE doivent s’imputer sur le crédit d’heures de délégation.
Doivent notamment être décomptés des heures de délégation :
- Le temps passé par les élus dans le cadre des réunions internes du CSE,
- Le temps passé par les élus dans le cadre de l’exercice de leur droit d’alerte en cas d’atteinte aux droits des personnes,
- Le temps passé par le secrétaire du comité à rédiger le procès-verbal (PV) de réunion.
En revanche, ne doivent pas être décomptés des heures de délégation notamment :
- Le temps passé par les élus dans le cadre des réunions du CSE avec l’employeur,
- Le temps passé par les élus dans le cadre de l’exercice de leur droit d’alerte pour risque grave et danger grave et imminent : que ce soit pour la recherche de mesures préventives ou encore la réalisation d’enquêtes.
- le temps passé aux enquêtes menées après un accident du travail grave ou des incidents répétés
Lorsque l’employeur considère que les heures de délégation n’ont pas été utilisées conformément à l’objet du mandat, il doit tout de même les rémunérer à l’échéance habituelle. Il pourra ensuite, dans un second temps, contester l’utilisation du crédit d’heures devant le conseil de prud’hommes.
Dépassement du crédit d’heures de délégation des élus au CSE
Le Code du travail autorise expressément un dépassement du crédit d’heures de délégation, par les élus titulaires au CSE, en cas de circonstances exceptionnelles.
La notion de circonstances exceptionnelles n’étant pas définie par le Code du travail, la jurisprudence a dû préciser ce qu’il fallait entendre par là. Les circonstances exceptionnelles correspondent à “une activité inhabituelle nécessitant, de la part des représentants, un surcroît de démarches et d'activités” sortant du cadre de leurs tâches habituelles, notamment en raison de l’urgence des mesures à prendre.
Utilisation des heures de délégation par les élus au CSE
Les heures de délégation doivent être utilisées en conformité avec l’objet du mandat. Cela signifie qu’un élu ne peut faire usage de son crédit d’heures que pour des tâches en lien avec son mandat représentatif.
L’employeur ne peut certes pas empêcher les élus d’utiliser leurs heures de délégation comme ils le souhaitent. Toutefois, il dispose de la possibilité de contester l’utilisation du crédit d’heures, après celle-ci, lorsqu’il considère qu’elle était abusive. Étant précisé qu’il doit d’abord payer les heures de délégation utilisées avant de pouvoir contester l’utilisation devant le juge judiciaire.
C’est ce que l’on appelle la présomption de bonne utilisation des heures de délégation.
Lorsqu’ils souhaitent faire usage de leurs heures de délégation, les élus titulaires au CSE n’ont pas à obtenir l’autorisation préalable de l’employeur.
En revanche, afin d’assurer la bonne marche de l’entreprise, l’employeur a la possibilité d’instaurer une procédure d’information préalable à l’utilisation des heures de délégation. Une telle procédure est admise, dès lors qu’il s’agit d’une simple information préalable (et non d’une autorisation), permettant à l’employeur de prendre les mesures nécessaires à la poursuite de l’activité (en remplaçant l’élu qui s’absente de son poste par exemple).
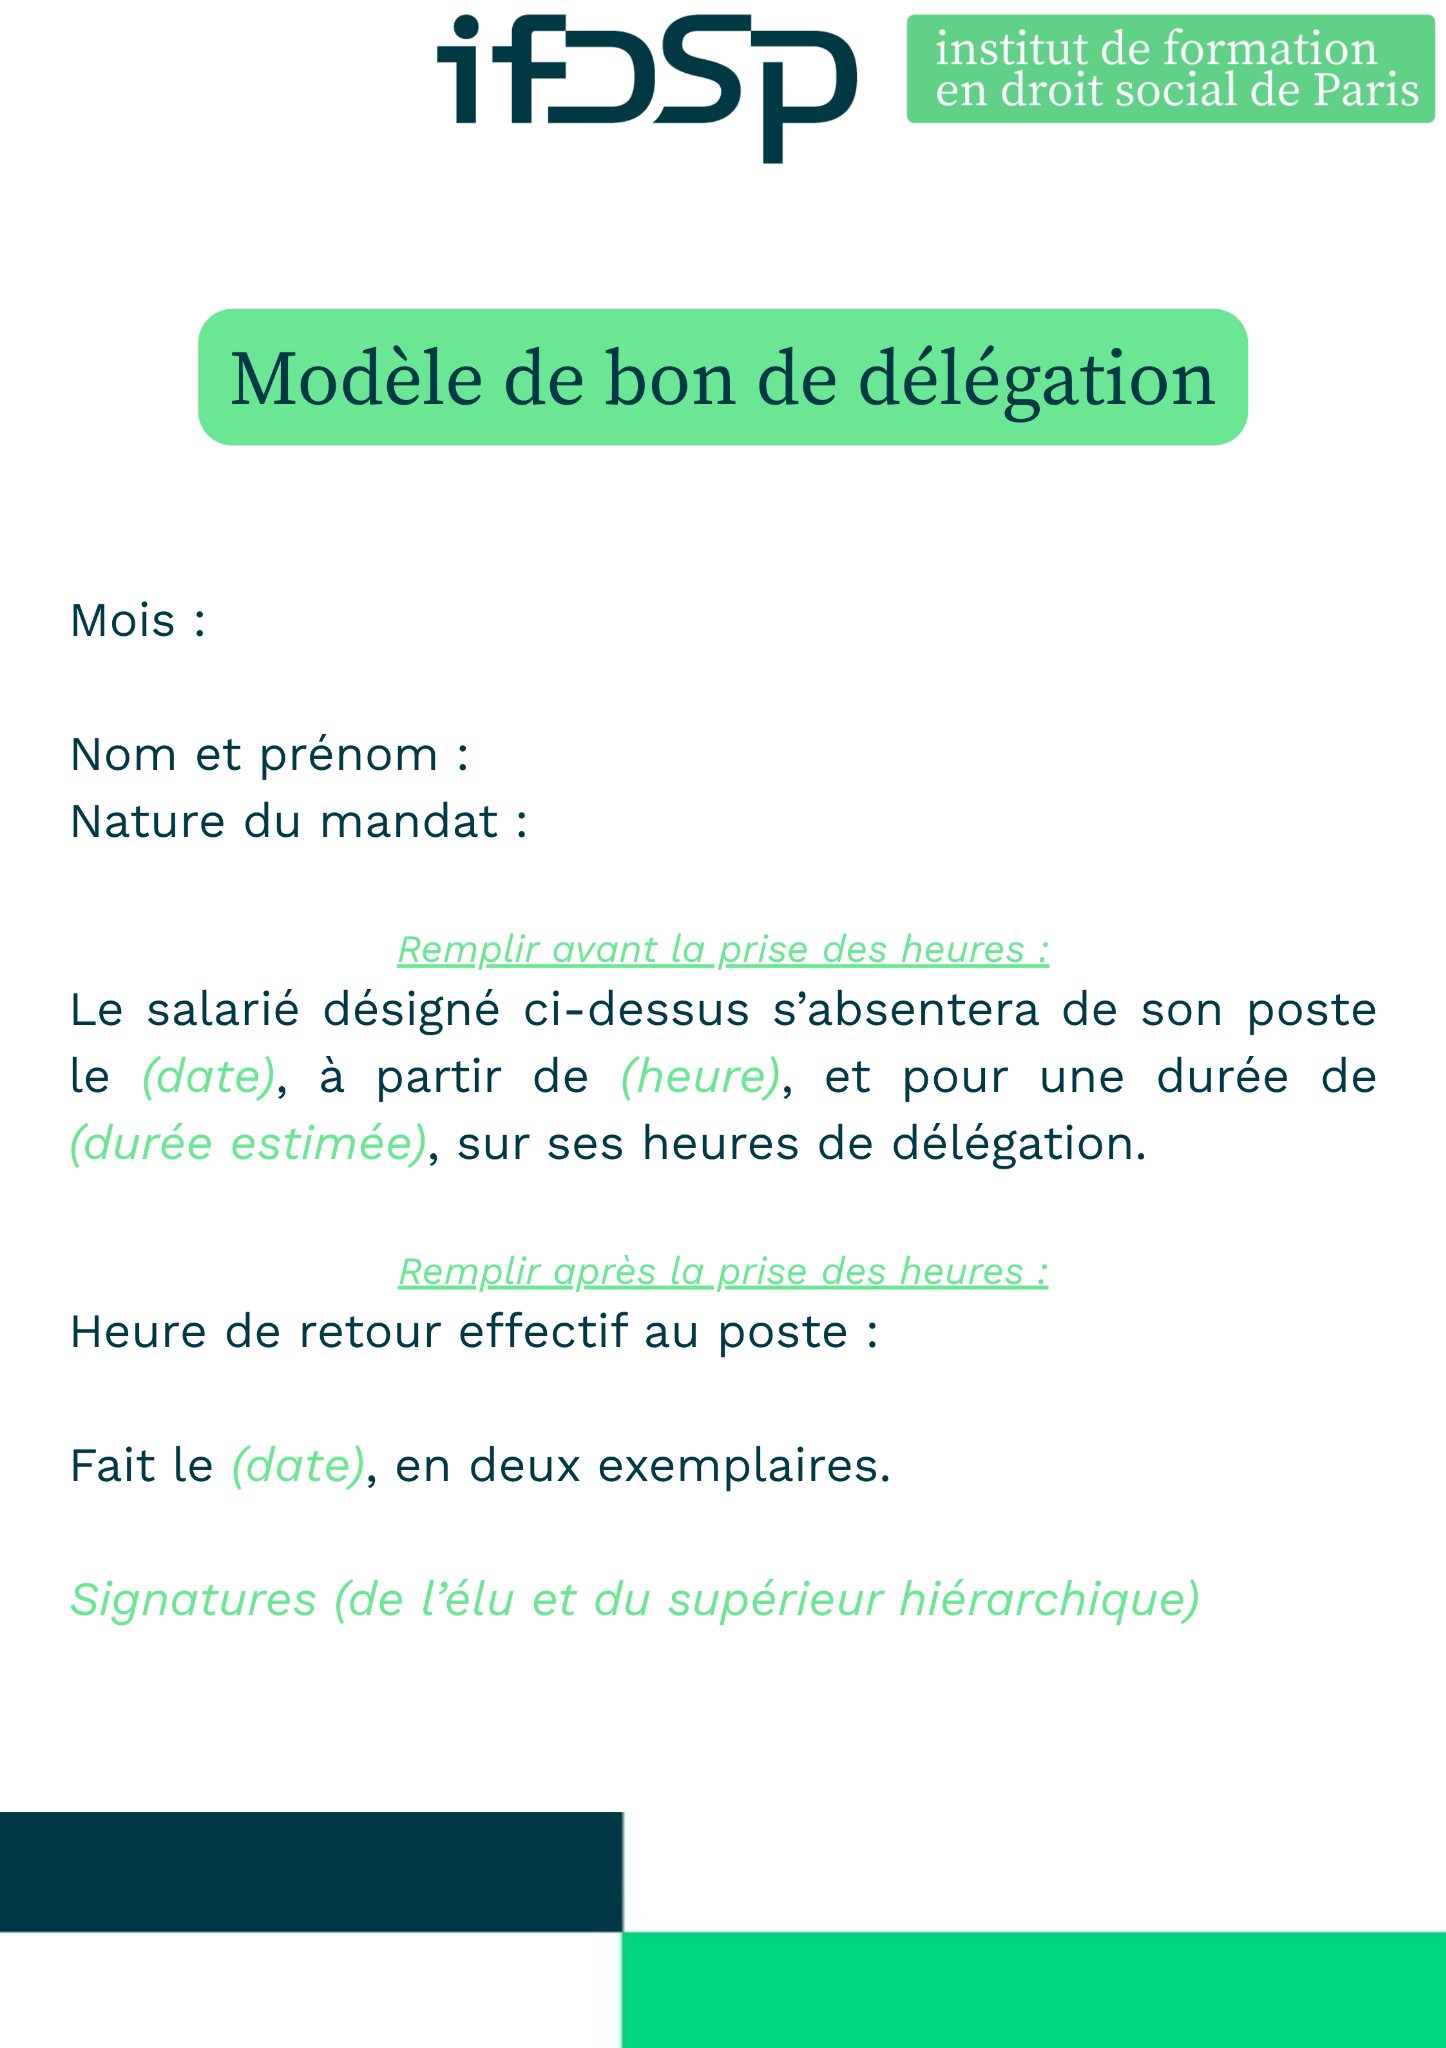
Cette information de l’employeur peut tout à fait être réalisée par le biais de l’utilisation, par les élus, de bons de délégation, permettant à la fois d’informer l’employeur et de réaliser un suivi des heures utilisées.
Bons de délégation
Un bon de délégation est un formulaire remis par un élu au CSE à l’employeur dans le but d’informer ce dernier qu’il s’absente de son poste afin d’utiliser ses heures de délégation. Il s’agit d’une procédure interne, non-obligatoire d’un point de vue légal.
La jurisprudence précise que l’employeur ne peut pas décider seul de mettre en place des bons de délégation. Une telle décision doit être prise à l’issue d’une procédure de concertation avec le CSE (Cass., crim., 12 avril 1988, n°87-84.148). Dès lors que les bons de délégation sont institués d’un commun accord avec le comité, leur utilisation, conformément aux modalités convenues, est obligatoire.
Attention, les bons de délégation doivent servir de moyen d’information uniquement, ils ne peuvent pas instituer une procédure d’autorisation préalable.
En pratique le bon de délégation contient les mentions suivantes :
- Nom de l’élu,
- Mandat exercé et justifiant le recours aux heures de délégation,
- Date et heure de l’absence,
- Durée présumée de l’absence.
Paiement des heures de délégation des élus au CSE
Conformément aux dispositions de l’article L. 2315-10 du Code du travail, le temps passé en délégation est de plein droit considéré comme temps de travail et payé à l'échéance normale. Les élus ne doivent donc subir aucune perte de salaire du fait de l’exercice de leurs fonctions.
La rémunération des heures de délégation doit être calculée de façon à ce que les élus perçoivent le même salaire que s’ils avaient effectivement travaillé. Il est donc nécessaire de tenir compte à la fois du salaire habituel, et des différents éléments qui s’y ajoutent (rémunération variable, primes, majorations pour heures supplémentaires,...), à l’exception :
- Des sommes correspondant à des remboursements de frais professionnels,
- Des primes et des indemnités destinées à compenser des charges et contraintes spécifiques auxquelles l’élu n’est plus exposé en raison de l’utilisation de son crédit d’heures.
Le Code du travail interdit de faire mention sur le bulletin de paie d’un élu de son activité de représentation des salariés. L’utilisation, et donc la rémunération des heures de délégation ne doit donc pas apparaître sur le bulletin. Ces éléments doivent apparaître sur une fiche annexe que l’employeur établit et remet au salarié élu.
Comme indiqué précédemment, l’employeur qui souhaite contester l’utilisation, faite par un élu, de ses heures de délégation, doit en tout état de cause rémunérer ces heures. Ce n’est qu’après paiement de celles-ci qu’il peut saisir le Conseil de prud’hommes.
Un refus de l'employeur de payer les heures de délégation à échéance normale constitue un trouble manifestement illicite justifiant la saisine du conseil de prud’hommes en référé. L’élu peut, le cas échéant, demander à la fois un rappel de salaire, et des dommages et intérêts en réparation du préjudice qu’il aura subi du fait du non paiement de ses heures de délégation à l’échéance normale.
Heures de délégation et liberté de circulation et de déplacement des élus au CSE
Conformément aux dispositions de l’article L. 2315-14 du Code du travail, pour pouvoir exercer utilement leurs fonctions, les élus au CSE disposent d’une liberté de circulation dans les locaux de l’entreprise. Cette liberté s’applique tant pendant leurs heures de délégation qu’en dehors de leurs heures de travail. Les élus doivent néanmoins veiller à ne pas créer de « sans gêne importante » pour le travail des salariés.
Ils disposent également, pendant leurs heures de délégation, et donc pour l’exercice de leur mandat, de la possibilité de se déplacer en dehors de l’entreprise. Ces déplacements peuvent notamment permettre aux élus de rencontrer divers organismes ou administrations telle que l’inspection du travail.
Conclusion
Les heures de délégation constituent un moyen indispensable à l’exercice des mandats de représentation du personnel. Leur volume dépend principalement de l’effectif de l’entreprise et du mandat exercé, avec des règles spécifiques dans certaines situations.
L’utilisation du crédit d’heures reste libre dès lors qu’elle est en lien direct avec l’exercice du mandat. L’employeur ne peut pas soumettre cette utilisation à une autorisation préalable, mais conserve la possibilité de la contester après paiement.
Le report et le partage des heures, leur décompte, leur paiement ainsi que les règles applicables aux déplacements complètent ce cadre. La maîtrise de ces dispositions permet aux représentants du personnel de mieux appréhender les moyens dont ils disposent pour exercer leur mandat.
FAQ (Foire aux questions)
Le crédit d’heures de délégation désigne le temps accordé aux titulaires de mandats de représentation (notamment aux élus au CSE), pour pouvoir exercer utilement leurs fonctions représentatives pendant leur temps de travail.
Le nombre d’heures de délégation dont bénéficie un élu titulaire au CSE peut être prévu par le protocole d’accord préélectoral sous réserve qu’il soit au moins égal à celui prévu par les dispositions légales au regard de l’effectif de l’entreprise.
À défaut d’accord sur ce point, le nombre d’heures de délégation est fixé par les dispositions réglementaires du Code du travail, en fonction de l’effectif de l’entreprise.
Concernant les élus au CSE, le Code du travail n’accorde un crédit d’heures de délégation qu’aux élus titulaires, et non aux élus suppléants.
Cependant, il est tout à fait possible, par accord collectif, de prévoir un crédit d’heures de délégation au bénéfice des représentants qui n’en bénéficient pas par application des dispositions légales.
D’autres catégories de représentants du personnel bénéficient d’un crédit d’heures de délégation, notamment les délégués syndicaux, ou encore les représentants de sections syndicales.
L’article L. 2315-10 du Code du travail prévoit expressément que les heures de délégation sont considérées comme du temps de travail et qu’elles doivent, à ce titre, être rémunérées à l’échéance normale. Les élus ne doivent donc subir aucune perte de salaire du fait de l’exercice de leurs fonctions.
Procès-verbal, registre spécial et compte-rendu d’une réunion du CSE
Le procès-verbal d’une réunion du CSE constitue un document essentiel au fonctionnement du comité. Il permet notamment de conserver une trace des débats, des consultations, des votes et des décisions intervenus lors des réunions.
La rédaction d’un procès-verbal (PV) de réunion du CSE n’est toutefois obligatoire que dans les entreprises ayant un certain effectif. D’autres formes de compte-rendu peuvent également être utilisées par les élus pour conserver une trace des échanges.
Cet article présente les règles applicables au procès-verbal des réunions, ainsi que les principales différences entre le PV, le registre spécial et le compte rendu de réunion.
Le procès-verbal (PV) des réunions du CSE
Dans les entreprises employant 50 salariés et plus, le PV des réunions du CSE constitue le document officiel permettant de consigner les délibérations du comité. Sa rédaction, son contenu et sa diffusion sont soumis à plusieurs règles prévues par le Code du travail. La loi permet aussi le recours à certaines méthodes permettant de faciliter la réalisation de ce document, telles que l’enregistrement des séances ou la sténographie.
L’obligation d’établir un PV des réunions du CSE
Dans les entreprises employant 50 salariés et plus, les délibérations du CSE doivent être consignées dans un procès-verbal (PV) de réunion. C’est une obligation légale, prévue par le Code du travail.
Qui doit rédiger le PV des réunions du CSE ?
C’est le secrétaire du CSE qui est chargé de rédiger le procès-verbal des réunions du CSE. Il s’agit de l’une de ses prérogatives essentielles, les autres membres du comité ne peuvent pas s’en charger à sa place.
Si le secrétaire est absent lors d’une réunion, et qu’aucun secrétaire adjoint n’avait été désigné, le comité doit, dès le début de la réunion, désigner un secrétaire de séance, qui sera notamment chargé d’établir le PV.
La Cour de cassation a eu l’occasion de préciser que le temps que passe le secrétaire du CSE à rédiger le PV d’une réunion s’impute sur ses heures de délégation (cass., soc., 9 mai 1979, n°77-41.308).
Contenu du PV des réunions du CSE
Le contenu du procès-verbal des réunions du comité peut être prévu par un accord d’entreprise, ou encore, à défaut, par le règlement intérieur du CSE.
L’article D. 2315-26 du Code du travail prévoit qu’à défaut d’accord, le PV contient au moins le résumé des délibérations du comité et la décision motivée de l'employeur sur les propositions faites lors de la précédente réunion.
En toute hypothèse, afin qu’il puisse remplir son rôle, le PV de la réunion doit au moins contenir les éléments suivants :
- La mention des informations et consultations obligatoires réalisées, le cas échéant, afin d’en acter la réalisation ;
- Le lieu, la date, et les heures de début et de fin de la réunion ;
- La liste des personnes présentes, et leur qualité (élu titulaire, suppléant, représentant syndical, personne invitée…), ainsi que celle des personnes absentes ;
- Les points inscrits à l’ordre du jour ;
- Les résultats des votes, le cas échéant ;
- Les avis émis par le comité ;
- Les décisions prises par le comité (dans le cadre de ses attributions ou encore pour son fonctionnement interne, par exemple la nomination d’un trésorier du comité).
La jurisprudence considère que, dans la mesure où le procès-verbal des réunions du CSE a vocation à être diffusé, celui-ci ne doit comporter aucun propos injurieux ni aucune allégation diffamatoire.
Délais et modalités d’établissement du PV des réunions du CSE
La loi prévoit que le délai et les modalités d’établissement du procès-verbal des réunions du CSE sont, par principe, définis par accord collectif.
À défaut d’accord, la partie réglementaire du Code du travail prévoit que le PV est établi et transmis à l'employeur dans les 15 jours suivant la réunion à laquelle il se rapporte. En revanche, si une nouvelle réunion est prévue dans ce délai de quinze jours, alors le PV doit être établi et transmis avant cette réunion.
Ce délai de 15 jours est toutefois raccourci dans certaines hypothèses :
- En cas de projet de licenciement pour motif économique de plus de 10 salariés sur une période de 30 jours, ce délai est de 3 jours ;
- Si l’entreprise est en redressement ou en liquidation judiciaire, il est d’un jour.
Une fois que le PV a été transmis à l’employeur, ce dernier doit, lors de la réunion suivante, faire connaître sa décision motivée sur les propositions qui lui ont été soumises.
Le recours à l’enregistrement et à la sténographie
Le Code du travail prévoit que l’employeur ou la délégation du personnel du CSE peuvent décider du recours à l'enregistrement ou à la sténographie des séances.
Définition : la sténographie est un procédé d’écriture constitué d’abréviations, qui sert à transcrire la parole aussi rapidement qu’elle est prononcée.
Lorsque cette décision émane du comité, l'employeur ne peut s'y opposer sauf lorsque les délibérations portent sur des informations revêtant un caractère confidentiel et présentées comme telles par ce dernier. C’est par exemple le cas si les délibérations portent sur des procédés de fabrication.
En effet, conformément aux dispositions de l’article L. 2315-3 du Code du travail, les élus au CSE sont tenus à une obligation de discrétion à l’égard des informations revêtant un caractère confidentiel et présentées comme telles par l’employeur.
Lorsqu'il est fait appel à une personne extérieure pour sténographier les séances du comité, celle-ci est tenue à la même obligation de discrétion que les membres du CSE.
À défaut d’accord contraire entre l’employeur et les élus, les frais liés à l’enregistrement et à la sténographie sont pris en charge par l’employeur, mais seulement lorsque la décision de recourir à ces moyens émane de lui.
Affichage et diffusion du PV des réunions du CSE
Le procès-verbal des réunions du CSE peut, après avoir été adopté, être affiché ou diffusé dans l'entreprise par le secrétaire du comité, selon des modalités précisées par le règlement intérieur du comité.
Seul le secrétaire est légalement habilité à procéder à l’affichage et/ou à la diffusion du PV.
Bien que la diffusion du PV ne soit pas obligatoire d’un point de vue légal, celui-ci a tout de même vocation à être diffusé auprès du personnel de l’entreprise. En effet, le rôle du CSE implique notamment une information du personnel de l’entreprise concernant les différents sujets relatifs à la vie de celle-ci.
Dans la mesure où le procès-verbal est destiné à être affiché et diffusé, celui-ci ne peut pas contenir :
- Des informations de nature confidentielle ;
- Des propos injurieux ou diffamatoires ;
- Des informations susceptibles de porter atteinte à la vie privée.
Bien que la diffusion du PV soit par principe limitée au périmètre de l’entreprise, le CSE peut, conformément aux dispositions de l’article L. 2315-33 du Code du travail, décider de le transmettre à l’inspection du travail.
Compte tenu de l’encadrement légal et réglementaire dont fait l’objet le procès-verbal des réunions du CSE, il est fondamental que le secrétaire du CSE suive une formation destinée à lui permettre de maîtriser l’ensemble de ces règles.
Le registre spécial dans les entreprises de moins de 50 salariés
Dans les entreprises employant moins de 50 salariés, le CSE n’a pas l’obligation d’établir un PV à l’issue de ses réunions. Cependant l’article L. 2315-22 du Code du travail prévoit tout de même un certain formalisme.
En effet par principe les membres de la délégation du personnel du CSE doivent remettre à l’employeur une note écrite exposant l’objet des demandes présentées, au moins 2 jours ouvrables avant la date de la réunion.
L’employeur doit répondre par écrit à ces demandes au plus tard dans les 6 jours ouvrables suivant ladite réunion.
Ces demandes, et les réponses motivées de l'employeur sont, soit transcrites sur un registre spécial, soit annexées à ce registre.
Le compte rendu des réunions du CSE
Le compte rendu des réunions du CSE n’est pas un document obligatoire, et n’est d’ailleurs même pas mentionné dans les dispositions légales relatives aux réunions du comité. Il ne doit donc pas être confondu avec le procès-verbal des réunions du CSE.
Il s’agit d’un résumé de l’objet, du contenu et du déroulement de la réunion. Il ne remplace pas l’obligation d’établir un PV de réunion dans les entreprises employant 50 salariés et plus.
En pratique, le compte rendu des réunions du CSE constitue un document de travail interne, correspondant à la prise de note des débats et délibérations, permettant ensuite au secrétaire de rédiger le PV de la réunion.
À noter : dans la mesure où le compte rendu ne constitue qu’un simple document de travail interne, il n’a pas vocation à être affiché, ou diffusé.
La rédaction d’un compte rendu de réunion est d’autant plus utile dans les entreprises employant moins de 50 salariés. En effet, dans celles-ci, le procès-verbal n’étant pas obligatoire, la rédaction d’un compte rendu permet de conserver une trace écrite des différents échanges ayant eu lieu au cours des réunions du CSE.
Conclusion
Le procès-verbal des réunions du CSE constitue un élément essentiel du fonctionnement de l’instance. Sa rédaction permet de conserver une trace des échanges, des consultations, des votes et des décisions intervenus au cours des réunions.
Dans les entreprises de 50 salariés et plus, le PV de réunion du CSE répond à un cadre légal précis, notamment concernant son contenu, son délai de rédaction et sa diffusion. Dans les entreprises de moins de 50 salariés, d’autres outils permettent de conserver une trace des échanges.
La maîtrise des règles relatives au procès-verbal est donc particulièrement importante pour le secrétaire du comité. Une formation dédiée permet d’approfondir ces règles et de mieux appréhender les différentes obligations liées à la rédaction et à la gestion des PV.
FAQ (Foire aux Questions)
La rédaction d’un procès-verbal de réunion est obligatoire pour le CSE des entreprises employant au moins 50 salariés.
Dans les entreprises de moins de 50 salariés, la rédaction d’un procès-verbal n’est pas imposée par les dispositions légales applicables au CSE. Les élus ont néanmoins intérêt à établir au moins un compte rendu de réunion afin de conserver une trace écrite des échanges avec l’employeur, des demandes présentées et des réponses apportées.
Conformément à l’article L. 2315-34 du Code du travail , le procès-verbal des réunions du CSE permet de consigner les déclarations et les délibérations du comité.
Il permet notamment de conserver une trace des éléments suivants :
- les informations et consultations réalisées ;
- les questions inscrites à l’ordre du jour ;
- le contenu des échanges et des déclarations ;
- les résultats des votes, le cas échéant ;
- les avis, résolutions et propositions adoptés par le comité.
Le procès-verbal constitue ainsi la mémoire écrite des réunions du CSE et permet de suivre les engagements pris par l’employeur et les élus.
Le secrétaire du CSE est chargé d’établir les procès-verbaux des réunions du comité.
En cas d’absence du secrétaire, le secrétaire adjoint peut le remplacer si le règlement intérieur du CSE ou une délibération du comité le prévoit. À défaut, le CSE peut désigner un secrétaire de séance chargé d’assurer cette mission pour la réunion concernée.
L’employeur ne peut donc pas rédiger ou modifier unilatéralement le procès-verbal à la place du secrétaire.
Un accord peut fixer le délai et les modalités d’établissement du procès-verbal.
À défaut d’accord, le secrétaire doit établir et transmettre le procès-verbal à l’employeur dans un délai de 15 jours suivant la réunion. Si une nouvelle réunion est organisée avant l’expiration de ce délai, le procès-verbal doit être transmis avant cette réunion.
Ce délai est ramené à :
- 3 jours dans le cadre de la consultation prévue à l’article L. 1233-30 du Code du travail, notamment en cas de projet de licenciement collectif pour motif économique concernant au moins 10 salariés sur une période de 30 jours ;
- 1 jour dans le cadre de cette consultation lorsque l’entreprise est en redressement ou en liquidation judiciaire.
Ces délais résultent de l’article D. 2315-26 du Code du travail .
Réunions du CSE : organisation, fréquence et déroulement
Les réunions du CSE constituent le principal cadre d'exercice des attributions du comité. Elles permettent aux élus d'être informés, consultés et de délibérer sur les questions relevant de la vie de l'entreprise.
Leur organisation est encadrée par le Code du travail, qui fixe des règles relatives à leur fréquence, à leur préparation et à leur déroulement. Le respect de ces règles est indispensable au bon fonctionnement du comité et à la régularité de ses décisions.
Cet article présente les différents types de réunions du CSE, les principales règles de fonctionnement applicables, ainsi que le formalisme à respecter avant, pendant et après chaque séance.
Les différents types de réunions du CSE et leur fréquence
Le CSE est amené à se réunir à l’occasion de différents types de réunions, dont la fréquence dépend de leur nature. On peut schématiquement distinguer les réunions ordinaires, aussi qualifiées de réunions périodiques, des réunions extraordinaires dont la fréquence est directement liée aux besoins du comité et de l’entreprise. Les membres élus du comité peuvent également décider de se réunir, hors la présence de l’employeur, notamment afin de préparer les réunions du CSE.
Les réunions ordinaires du CSE
Les réunions ordinaires du CSE (ou réunions périodiques) ont pour objet de permettre à l’employeur de respecter ses obligations en matière d’information et/ou de consultation du comité.
Dans les entreprises de 50 salariés et plus, ces réunions permettent ainsi à l’employeur de consulter le comité notamment à propos (article L. 2312-17 du Code du travail):
- Des orientations stratégiques de l’entreprise,
- De sa situation économique et financière,
- De sa politique sociale, et des conditions de travail et d’emploi.
Le nombre et la fréquence annuels de ces réunions doivent en principe être fixés par accord d’entreprise, conformément aux dispositions de l’article L. 2312-19 du Code du travail. Cet article prévoit que le nombre annuel de réunions ordinaires du CSE ne peut être inférieur à 6.
En l’absence d’accord sur ce point, le CSE se réunit sur convocation de l’employeur, selon une fréquence qui dépend de l’effectif de l’entreprise.
Les réunions extraordinaires du CSE
En plus des réunions périodiques, des réunions extraordinaires, aussi qualifiées d’exceptionnelles, doivent être organisées dans certaines hypothèses.
Dans les entreprises de 50 salariés et plus, le CSE doit ainsi être réuni :
- À la suite de tout accident ayant entraîné ou ayant pu entraîner des conséquences graves,
- En cas d'événement grave lié à l'activité de l'entreprise, ayant porté atteinte ou ayant pu porter atteinte à la santé publique ou à l'environnement,
- À la demande motivée de deux de ses membres représentants du personnel, sur les sujets relevant de la santé, de la sécurité ou des conditions de travail,
- À la demande de la majorité de ses membres.
Quel que soit l’effectif de l’entreprise, l’employeur peut aussi organiser, de sa propre initiative, une réunion extraordinaire lorsqu’il l’estime nécessaire, ou en cas de circonstances particulières, qui présentent un caractère d’urgence. En pratique, l’employeur organise de telles réunions lorsqu’il doit consulter le CSE de manière ponctuelle, et que la situation ne permet pas d’attendre la prochaine réunion périodique.
C’est par exemple le cas lorsque l’employeur souhaite réaliser la consultation ponctuelle obligatoire en matière de licenciement pour motif économique, ou encore en matière de licenciement d’un salarié protégé.
Les réunions organisées par le CSE
Le CSE dispose de la faculté d’organiser des réunions internes, sans la présence de l’employeur, afin de préparer les réunions ordinaires ou extraordinaires. Ces réunions préparatoires peuvent notamment avoir pour objet de permettre aux élus :
- De prendre pleinement connaissance des éléments communiqués par l’employeur lors de la convocation à une réunion,
- De confronter leurs points de vue,
- Le cas échéant, d’auditionner le salarié protégé dont le licenciement est envisagé par l’employeur,
- D’évaluer, le cas échéant, l’opportunité de demander l’organisation d’une réunion extraordinaire, ou la désignation d’un expert.
Ces réunions préparatoires ne sont pas encadrées par le Code du travail. En pratique, elles ont lieu dans le local dont dispose le CSE.
Le CSE peut également organiser, dans son local, conformément à l’article L. 2315-26 du Code du travail, des réunions d’information du personnel. Ces réunions d’information peuvent notamment permettre de communiquer avec les salariés de l’entreprise concernant des problématiques rencontrées au sein de l’entreprise. Le comité peut inviter, à ces réunions, des personnalités extérieures, notamment syndicales. La loi précise que ces réunions ont lieu en dehors du temps de travail des participants. Toutefois, les membres de la délégation du personnel du CSE peuvent se réunir sur leur temps de délégation.
Cas de la première réunion du CSE
La première réunion du CSE a une importance particulière. C’est en effet au cours de cette première réunion que le CSE va déterminer ses règles de fonctionnement et répartir les tâches entre ses membres.
C’est l’employeur, en sa qualité de président du CSE, qui convoque les élus à cette première réunion, dont il va fixer, seul, l’ordre du jour.
En pratique, l’ordre du jour de la première réunion du CSE comprend notamment les points suivants :
- Désignation du secrétaire du CSE,
- Désignation du trésorier du CSE,
- Compte rendu de gestion et transmission des documents par le comité sortant,
- Désignation des membres des commissions, le cas échéant,
- Élaboration du règlement intérieur du CSE.
Le formalisme des réunions du CSE
L’organisation et la tenue des réunions du CSE impliquent le respect d’un certain formalisme. Dans ce cadre, doivent être formalisés une convocation aux réunions, accompagnée d’un ordre du jour, et d’un procès verbal dont l’objet est de retranscrire le contenu des discussions et des éventuelles décisions prises.
La convocation des élus aux réunions du CSE
C’est à l’employeur, ou son représentant, qu’il revient de réaliser la convocation aux différentes réunions du CSE. Celui-ci doit convoquer les personnes suivantes :
- Les élus titulaires,
- Les élus suppléants : par principe, ceux-ci ne participent pas aux réunions, cependant ils doivent avoir connaissance des dates et heures des réunions au cas où ils seraient amenés à remplacer des titulaires,
- Les représentants syndicaux au CSE,
- Le cas échéant, les personnes étrangères au CSE dont la présence est requise compte tenu des sujets de la réunion envisagée, par exemple le médecin du travail lorsque la réunion concerne les attributions du CSE en matière de SSCT.
Bien que le contenu de la convocation ne soit pas encadré par la loi, en pratique la convocation contient la date, le lieu et l’heure de la réunion. La convocation doit être accompagnée de l’ordre du jour.
Cette convocation doit être écrite et personnelle : l’employeur ne peut donc valablement pas convoquer les élus à l’oral, ou de manière collective.
L’ordre du jour des réunions du CSE
Conformément aux dispositions de l’article L. 2315-29 du Code du travail, l’ordre du jour de chaque réunion du CSE est établi, conjointement, par l’employeur (ou son représentant) et le secrétaire du CSE. Il est précisé que les consultations obligatoires sont inscrites de plein droit à l'ordre du jour par le président ou le secrétaire.
Dans la mesure où l’ordre du jour doit être signé à la fois par l’employeur et le secrétaire, en cas de désaccord, le juge des référés doit être saisi.
Les points inscrits à l’ordre du jour doivent être rédigés de manière claire et précise, afin de permettre aux membres du CSE de savoir exactement sur quoi va porter la réunion.
Une fois l'ordre du jour établi, les questions doivent en principe être traitées en séance dans l'ordre d’apparition.
L’ordre du jour des réunions du CSE doit être communiqué, par le président du comité, au moins 3 jours avant la réunion :
- Aux membres du CSE,
- À l’agent de contrôle de l’inspection du travail,
- À l’agent des services de prévention des organismes de sécurité sociale.
Le procès-verbal des réunions du CSE
La loi prévoit que, dans les entreprises de 50 salariés et plus, les délibérations du CSE sont consignées dans un procès-verbal (PV) établi par le secrétaire du comité dans un délai et selon des modalités définis par accord.
À défaut d’accord, les dispositions réglementaires prévoient que le PV d’une réunion du CSE doit être établi par le secrétaire dans un délai de 15 jours suivant la réunion, et communiqué à l’employeur et aux membres du comité.
Dans certaines hypothèses, le PV de la réunion du CSE doit également être transmis à l’inspection du travail. C’est par exemple le cas lorsque le CSE est consulté sur le projet de licenciement économique collectif de 10 salariés et plus, ou encore sur le projet de licenciement d’un salarié protégé (article R. 2421-10 du Code du travail).
Le PV de la réunion du CSE doit au moins contenir le résumé des délibérations du comité et la décision motivée de l’employeur sur les propositions faites lors de la dernière réunion.
Une fois établi et communiqué à l’ensemble des membres du CSE, le PV est adopté à l’occasion de la réunion suivante du comité. Il peut également faire l’objet d’un affichage ou d’une diffusion dans l’entreprise.
Le déroulement des réunions du CSE
Schématiquement, les grandes étapes d’une réunion du CSE sont, dans l’ordre, les suivantes :
- Ouverture de la séance par le président qui s’assure de la présence du secrétaire ou de son adjoint : si aucun des deux n’est présent, il convient de procéder immédiatement à la désignation d’un secrétaire de séance ;
- Le cas échéant, remplacement des élus titulaires absents par des élus suppléants
- Le cas échéant, présentation des personnes extérieures ;
- Adoption du procès verbal de la dernière réunion du CSE ;
- Discussion et délibération sur les différents points mentionnés dans l’ordre du jour ;
- Après épuisement de l’ordre du jour, clôture de la séance par le président.
Par principe, au cours d’une réunion du CSE, seuls les points inscrits à l’ordre du jour peuvent être discutés par le comité. Néanmoins, la jurisprudence admet la possibilité de discuter, voire de voter, un point non inscrit à l’ordre du jour, dès lors que ce dernier est :
- Soit en lien avec une autre question inscrite dans ce document (Cass., Soc., 19 novembre 2014, n°13-21.523) ;
- Soit adopté à l’unanimité des membres du CSE présents (Cass., Crim., 13 septembre 2022, n°21-83.914).
Les délibérations du CSE donnent lieu à un vote à la majorité des membres présents. Ce vote peut avoir lieu à main levée sauf dans les cas suivants :
- Lorsque le règlement intérieur du CSE prévoit le vote à bulletins secrets,
- Lorsque les membres du comité décident, préalablement à une décision particulière, de se prononcer à bulletin secret,
- Lorsque la consultation a pour objet le licenciement du médecin du travail (lorsque celui-ci fait partie de l’entreprise),
- Lorsque la consultation a pour objet le licenciement d’un salarié protégé.
Réunion du CSE et visioconférence
Les réunions du CSE peuvent avoir lieu à distance, par visioconférence. En effet, le recours à ce procédé est expressément prévu par le Code du travail.
Celui-ci peut être autorisé par accord entre l’employeur et les membres élus de la délégation du personnel du CSE. À défaut d’accord, le recours à la visioconférence est limité à 3 réunions par année civile.
Lorsqu’une réunion a lieu en visioconférence, le dispositif technique mis en œuvre doit offrir certaines garanties. Il doit notamment garantir l’identification des membres du comité et leur participation effective, en assurant la retransmission continue et simultanée du son et de l’image des délibérations (article D. 2315-1 du Code du travail).
Conclusion
Les réunions du CSE sont soumises à des règles précises concernant leur fréquence, leur organisation et leur déroulement. Leur maîtrise permet aux élus d'exercer efficacement leurs attributions et de participer pleinement au dialogue social de l'entreprise.
La préparation de l'ordre du jour, le respect des règles de convocation, et la rédaction du procès-verbal de réunion constituent autant d'étapes essentielles au fonctionnement du comité. Pour approfondir ces aspects pratiques, une formation consacrée au fonctionnement du CSE constitue un complément particulièrement utile.
FAQ (foire aux questions)
La fréquence des réunions ordinaires du CSE doit en principe être fixée par accord d’entreprise.
En l’absence d’accord, cette fréquence dépend de l’effectif de l’entreprise :
- Dans les entreprises de moins de 50 salariés — 11 à 49 —, le CSE doit se réunir au moins une fois par mois ;
- Dans les entreprises employant entre 50 et 299 salariés, le CSE doit se réunir au moins une fois tous les deux mois ;
- Dans les entreprises de 300 salariés et plus, le CSE doit se réunir au moins une fois par mois.
L’ordre du jour des réunions du CSE est un document établi conjointement par le président et le secrétaire du CSE, qui fixe la liste des points qui devront être abordés par le comité lors de la réunion.
L’ordre du jour doit être communiqué par le président du comité aux membres du CSE, au moins 3 jours avant la réunion.
La loi permet en effet au CSE de tenir des réunions en visioconférence. Le recours à ce procédé doit par principe être prévu et encadré par accord. À défaut d’accord, seules 3 réunions par année civile peuvent être réalisées en visioconférence.
Budget du CSE : tout ce qu’il faut savoir
Dans les entreprises employant 50 salariés et plus, le comité social et économique (CSE) dispose d’un budget propre lui permettant d’exercer son rôle. Le budget du CSE se décompose en deux parties :
- Un budget de fonctionnement, aussi appelé budget des activités économiques et professionnelles (AEP), destiné à couvrir les dépenses engagées pour assurer son fonctionnement et pour l'exercice de ses attributions économiques et professionnelles (article L. 2315-61 du Code du travail) ;
- Un budget des activités sociales et culturelles (ASC), destiné à financer des activités sociales et culturelles au profit des salariés et de leur famille (article L. 2312-81 du Code du travail).
Bien qu’il existe des règles communes à ces deux budgets, leurs objets et leurs modalités de calcul sont différents. Il est donc nécessaire d’étudier ces deux budgets du CSE de manière distincte.
Les règles communes aux 2 budgets du CSE
Bien que le CSE dispose de deux budgets bien distincts, obéissant à des régimes juridiques différents, il existe des règles qui leur sont communes.
Principe de dualité des budgets du CSE
La chambre sociale de la Cour de cassation pose pour principe que les ressources dont dispose le CSE doivent obligatoirement être utilisées conformément à leur objet (Cass., soc., 2 décembre 2020, n°19-10.299). Ce principe de dualité des budgets du CSE signifie que :
- Le budget de fonctionnement du CSE doit être utilisé par le comité pour son fonctionnement ou ses activités économiques, et ne peut donc pas servir à financer des activités sociales et culturelles,
- Le budget des activités sociales et culturelles (ASC) doit être utilisé uniquement pour financer ces dernières, et non pour assurer le fonctionnement du CSE.
Le CSE doit donc opérer une séparation budgétaire, qui lui interdit par principe de réaliser des transferts d’un budget à l’autre. Cependant cette interdiction de transferts connaît des exceptions.
Possibilité de transfert d’un budget sur l’autre
Le CSE dispose de la faculté de transférer :
- Le cas échéant, une partie du montant de l’excédent annuel du budget de fonctionnement, dans la limite de 10% de celui-ci, au financement des ASC (art. R2315-31-1 du Code du travail) ;
- Le cas échéant, une partie du montant de l’excédent annuel du budget destiné aux ASC, dans la limite de 10% de celui-ci, au budget de fonctionnement ou à des associations (art. R2312-51 du Code du travail).
La décision de transférer une partie de l’un de ces budgets vers l’autre doit faire l’objet d’une délibération du CSE.
À noter : Il existe une hypothèse dans laquelle le CSE ne peut pas décider de transférer l’excédent annuel du budget de fonctionnement au budget des ASC. Il s’agit du cas dans lequel le financement des frais d'expertise est pris en charge par l'employeur en application du 3° de l'article L. 2315-80 du Code du travail (lorsque le budget de fonctionnement du CSE est insuffisant). Dans un tel cas le comité ne peut plus opérer un tel transfert pendant les trois années suivantes (art. L.2315-61 du Code du travail).
L’assiette des subventions du CSE
Les modalités de détermination de l’assiette de calcul des subventions du CSE sont les mêmes pour les deux catégories de budget dont il dispose : fonctionnement et ASC.
Cette assiette de calcul est composée de l’ensemble des gains et rémunérations soumis à cotisations de sécurité sociale en application des dispositions du code de la sécurité sociale (ou du code rural et de la pêche maritime).
Sont donc exclus de la base de calcul du budget du CSE, notamment les éléments suivants :
- Les remboursements de frais professionnels,
- Les indemnités versées à l’occasion de la rupture du contrat de travail à durée indéterminée (indemnité de licenciement ou encore indemnité spécifique de rupture conventionnelle),
- Les sommes versées au titre de l’intéressement ainsi que celles versées au titre de la réserve spéciale de participation.
Actions en justice en lien avec les budgets du CSE
En matière de budget du CSE, deux catégories d’action en justice peuvent être envisagées. Les règles régissant celles-ci sont les mêmes, qu’il s’agisse du budget des activités économiques et professionnelles (AEP), ou du budget des activités sociales et culturelles (ASC).
La première série d’actions judiciaires envisageables concerne le paiement du budget du CSE :
- Sur le plan civil, le CSE peut saisir le tribunal judiciaire d’une demande de paiement de ses subventions (AEP ou ASC) et, si la carence de l’employeur lui a causé un préjudice, de dommages et intérêts,
- Sur le plan pénal, le défaut de paiement des subventions est susceptible de constituer un délit d’entrave au fonctionnement du CSE.
L’autre catégorie d’actions judiciaires envisageables en la matière concerne l’utilisation irrégulière du budget par le CSE. En effet, tout membre du comité, qui estime que ce dernier n’utilise pas son budget de manière régulière, peut saisir le tribunal judiciaire afin qu’il statue sur cette utilisation. La saisine du juge peut par exemple avoir pour objet de faire annuler la délibération par laquelle le CSE a décidé d’affecter une partie de son budget de fonctionnement à une activité sociale et culturelle.
La comptabilité du CSE
Tous les CSE, qui disposent d’un budget propre, doivent tenir une comptabilité. Toutefois l’étendue de leurs obligations et des contrôles dont ils peuvent faire l’objet en la matière, dépendent de l’importance du comité et donc de l’effectif de l’entreprise. Il est nécessaire de distinguer 3 catégories de CSE :
- Les petits CSE : dont les ressources annuelles ne dépassent pas 153 000 € (article D. 2315-35 du Code du travail),
- Les CSE de taille moyenne : qui, à la clôture d'un exercice, n'excèdent pas au moins 2 de ces 3 critères (article D. 2315-33 du Code du travail):
- 50 salariés à la clôture de l'exercice,
- 1,55 million d'euros du total du bilan,
- 3,1 millions de ressources annuelles.
- Les gros CSE : qui, à la clôture d'un exercice, excèdent au moins 2 des 3 critères ci-dessus.
Pour les aider à comprendre toutes les règles relatives à la comptabilité du CSE, les élus peuvent compter sur le contenu de la formation économique, qui est l’une des formations obligatoires pour les membres du CSE.
Le budget de fonctionnement du CSE
Dans les entreprises employant 50 salariés et plus, le CSE dispose tout d’abord d’un budget de fonctionnement. Ce budget, financé par une subvention calculée et versée annuellement par l’employeur, est destiné à couvrir l’ensemble des frais liés au fonctionnement du comité.
Le calcul du budget de fonctionnement du CSE
Le Code du travail prévoit que l’employeur doit verser au CSE une subvention de fonctionnement d’un montant annuel équivalent à :
- 0,20 % de la masse salariale brute dans les entreprises de 50 à moins de 2000 salariés ;
- 0,22 % de la masse salariale brute dans les entreprises de 2000 salariés et plus.
Le montant de la subvention, et donc l’importance du budget de fonctionnement du CSE, dépendent donc de l’effectif de l’entreprise.
La contribution de l’employeur peut être diminuée lorsque celui-ci démontre qu’il a déjà fourni au CSE une somme ou des moyens équivalents. Cette diminution est alors proportionnelle au montant (ou à l’évaluation financière des moyens fournis) dont le comité a déjà bénéficié à ce titre.
Le paiement du budget de fonctionnement du CSE
Le Code du travail ne prévoit pas les modalités de paiement de la subvention finançant le budget de fonctionnement du CSE. Il précise seulement que le paiement doit être réalisé annuellement.
L’administration a précisé que l’employeur peut verser la subvention de fonctionnement au début de l’année, ou encore réaliser plusieurs versements étalés dans le temps (Circ. DRT, 6 mai 1983, BO min. Trav. n°83/23-34).
Quelle que soit les modalités choisies par l’employeur, celui-ci doit garder à l’esprit que l’objectif de ce budget est de permettre au comité de fonctionner normalement. Cela implique donc qu’il puisse disposer de fonds, au moment où il a besoin de réaliser une dépense. Dans ce cadre, la pratique consistant à verser la subvention en fin d’année doit être écartée, puisqu’elle empêcherait un CSE nouvellement créé de fonctionner normalement. Une telle pratique pourrait même justifier une action en paiement de la subvention.
L’utilisation du budget de fonctionnement du CSE
Conformément au principe de dualité des budgets, le budget de fonctionnement du CSE ne doit servir à couvrir que les dépenses liées au fonctionnement du comité, aux expertises auxquelles il choisit de recourir, ou à certaines formations. Il ne peut être utilisé pour financer une quelconque ASC.
Le budget de fonctionnement du CSE peut ainsi être utilisé notamment pour les dépenses suivantes :
- Frais courants de fonctionnement du comité (fournitures de bureau, frais postaux, communications téléphoniques, etc.),
- Salaires (et charges afférentes) des salariés employés par le comité,
- Honoraires des experts sollicités par le comité pour la préparation de ses travaux (hors expertises financées par l’employeur, telles que l’expertise relative à la situation économique et financière de l’entreprise conformément à l’article L. 2315-88 du Code du travail),
- Frais de formation des élus (déplacement, hébergement, restauration, etc.).
Le budget des activités sociales et économiques
Les CSE des entreprises employant 50 salariés et plus disposent également d’un budget dédié aux activités sociales et culturelles (ASC). De nouveau, ce second budget, financé en partie par une contribution versée par l’employeur, ne peut être utilisé que pour financer certaines activités spécifiques.
Le calcul du budget des ASC du CSE
Conformément à l’article L. 2312-81 du Code du travail, le budget des ASC est, en partie, financé par une contribution versée chaque année par l’employeur. Il est précisé que, par principe, cette contribution doit être fixée par accord d’entreprise. C’est donc aux partenaires sociaux de déterminer le niveau de cette contribution et donc l’importance du budget du CSE en la matière.
Le Code du travail précise qu’à défaut d’accord, le rapport de cette contribution à la masse salariale brute ne peut être inférieur au même rapport existant pour l’année précédente.
Cette règle a une conséquence importante lorsque le CSE est nouvellement mis en place dans l’entreprise. En effet, dans ce cadre, le comité ne peut réclamer à l’employeur un budget des ASC que dès lors que ce dernier a pris l’initiative, avant la création du comité, de financer des œuvres sociales (Cass., soc., 9 juillet 1997, n°95-21.462). Dans une telle situation, une comparaison avec les dépenses réalisées l’année précédente en la matière serait alors possible. À défaut, le budget des ASC ne pourra exister qu’en présence d’un accord d’entreprise prévoyant son montant.
La contribution annuelle versée par l’employeur ne constitue pas nécessairement la seule et unique source du budget des ASC. En effet, le cas échéant, ce dernier peut également être constitué, notamment, par :
- Les cotisations facultatives du personnel dont le CSE fixe éventuellement les conditions de perception ainsi que les effets,
- Les dons et legs dont peut bénéficier le comité,
- Les recettes procurées par les évènements qu’il organise,
- Les revenus des biens meubles et immeubles dont il dispose.
Paiement du budget des ASC du CSE
Là encore, le Code du travail ne précise pas les modalités de paiement, par l’employeur, de sa contribution financière.
La Cour de cassation considère que l’employeur n’est pas tenu de s’acquitter de son obligation en réalisant un versement unique, chaque année (Cass., soc., 6 juillet 1976, n°74-13.188). Il doit retenir des modalités adaptées au budget du CSE, à son programme de dépenses et à ses besoins de trésorerie.
L’utilisation du budget des ASC du CSE
Comme vu, ce budget spécifique ne peut être utilisé que pour financer des activités sociales et culturelles (ASC).
Bien que la notion d’activité sociale et culturelle ne soit pas précisément définie par le Code du travail, l’article R2312-35 liste certaines activités qui doivent être considérées comme des ASC. Celles-ci comprennent notamment :
- Des institutions sociales de prévoyance et d’entraide, telles que les institutions de retraites et les sociétés de secours mutuels,
- Les ASC tendant à l’amélioration des conditions de bien-être (cantines, coopératives de consommation, logements, jardins familiaux, crèches, colonies de vacances, etc.),
- Les ASC ayant pour objet l’utilisation des loisirs et l’organisation sportive (places de cinéma, chèques culture, etc.).
Conclusion
Le budget du CSE constitue un moyen indispensable à l’exercice des missions du comité dans les entreprises de 50 salariés et plus. Réparti entre un budget de fonctionnement et un budget des ASC, il obéit à des règles spécifiques de calcul, de gestion et d’utilisation. Une bonne maîtrise de ces mécanismes est essentielle pour sécuriser l’action du CSE, garantir une utilisation conforme des ressources dont il dispose et permettre aux élus d’exercer pleinement leurs attributions au service des salariés.
FAQ (foire aux questions)
Dans les entreprises de 50 salariés et plus, le CSE dispose de deux budgets :
- Un budget de fonctionnement dont l’objet est de permettre au comité de couvrir les dépenses liées à son fonctionnement, et à l’exercice de ses attributions économiques et professionnelles ;
- Un budget destiné au financement des activités sociales et culturelles (ASC) dont peuvent bénéficier les salariés et leurs familles.
Le budget de fonctionnement du CSE est financé par une subvention annuelle versée par l’employeur, dont le montant dépend de l’effectif de l’entreprise :
- 0,20 % de la masse salariale brute dans les entreprises de 50 à moins de 2000 salariés ;
- 0,22 % de la masse salariale brute dans les entreprises de 2000 salariés et plus.
Le budget des ASC, quant à lui, est en partie financé par une subvention annuelle versée par l’employeur, dont le montant est en principe fixé par accord. À défaut d’accord, le rapport de cette contribution à la masse salariale brute ne peut être inférieur au même rapport existant pour l’année précédente.
Ce budget peut, le cas échéant, être complété par les autres sources de revenus dont peut disposer le CSE : cotisations facultatives, recettes des évènements qu’il organise, ou encore revenus issus des biens meubles et immeubles qu’il possède.
Lorsque le CSE n’utilise pas l’intégralité de l’un de ses budgets, il dispose de la faculté de transférer l’excédent annuel de celui-ci, dans la limite de 10 % de son montant, vers l’autre budget.
Il peut donc, par exemple, transférer une partie du montant de l’excédent annuel du budget de fonctionnement vers le budget des ASC, afin de disposer de plus de fonds dans ce cadre.
Le trésorier du CSE : rôle et obligations
Le trésorier du comité social et économique (CSE) occupe un rôle essentiel dans le fonctionnement de celui-ci.
Désignation, missions, responsabilités, moyens d'action et remplacement : découvrez les règles applicables au trésorier du CSE et les obligations qui lui incombent dans l'exercice de ses fonctions.
Désignation du trésorier du CSE
Le Code du travail prévoit que la désignation d’un trésorier du CSE est obligatoire dans les entreprises employant 50 salariés et plus.
Il peut également s’avérer utile de désigner un trésorier adjoint. Il aura pour rôle d’assister le titulaire dans l’exercice de ses missions, mais également de permettre au comité de continuer à fonctionner normalement en cas d’absence de celui-ci.
Le trésorier du CSE, et le cas échéant, le trésorier adjoint, doivent être désignés par le comité parmi ses membres titulaires. Il en résulte que les élus suppléants du CSE, les représentants syndicaux et, a fortiori, le président du comité, ne peuvent donc pas occuper le poste de trésorier.
Tout comme le secrétaire du CSE, le trésorier, et le cas échéant le trésorier adjoint, sont par principe désignés par le comité à l’issue d’un vote à la majorité des suffrages exprimés par les membres présents.
Cependant, le comité peut tout à fait prévoir d’autres modalités de désignation du trésorier, notamment au sein de son règlement intérieur.
Qui peut être désigné trésorier adjoint du CSE ?
Dans la mesure où les fonctions de trésorier adjoint ne sont pas prévues par la loi, le Code du travail ne règle pas cette question. Cependant il apparaît nécessaire que le trésorier adjoint soit désigné parmi les élus titulaires du CSE dans la mesure où seul un titulaire bénéficie de plein droit des prérogatives suivantes, utiles à l'exercice effectif de la fonction
En effet, cela lui permettrait de :
- Pouvoir être présent, de plein droit, aux différentes réunions du CSE,
- Disposer d’un droit de vote (avec voix délibérative),
- Disposer d’un crédit d’heures de délégation, dont il pourrait faire usage pour exercer ses missions de trésorier adjoint.
Rôle et missions du trésorier du CSE
Le rôle et les missions du trésorier du CSE ne sont pas définis dans le Code du travail. Il revient dès lors au comité de préciser la nature des tâches qui seront confiées au trésorier.
Ce détail peut être fixé soit dans le règlement intérieur, soit par une délibération spéciale du comité.
De manière assez schématique, on peut tout de même indiquer que le trésorier du CSE a pour rôle d’assurer la gestion des affaires financières du comité. Son rôle est indispensable au fonctionnement du CSE, ce d’autant plus que, sa présence étant obligatoire uniquement dans les entreprises de 50 salariés et plus, les comités dont il est question dans ce cadre disposent d’un budget propre.
Dans ce cadre, il peut notamment avoir pour missions :
- D’ouvrir et d’administrer les comptes bancaires du CSE,
- D’assurer le règlement et le suivi des factures dont le CSE est débiteur,
- D’assurer un suivi et une gestion des différents documents comptables du CSE,
- D’établir et de présenter les projets de budget des activités sociales et culturelles (ASC) et de fonctionnement,
- De gérer le budget du CSE, ainsi que l’ensemble des éléments composant son patrimoine,
- Être l’interlocuteur privilégié de l’expert-comptable du CSE ou de son commissaire aux comptes le cas échéant,
- Préparer le compte rendu annuel de gestion (conformément à l’article L. 2315-64 du Code du travail), et le compte rendu de fin de mandat (conformément à l’article R. 2315-39 du Code du travail).
Quels budgets le trésorier du CSE doit-il gérer ?
Dans les entreprises de 50 salariés et plus, le CSE dispose de deux budgets différents destinés à lui permettre d’exercer son rôle. Ce sont donc ces deux budgets que le trésorier du CSE doit gérer.
Il dispose tout d’abord d’un budget de fonctionnement (art. L. 2315-61 et suivants du Code du travail) ayant pour objet de couvrir les dépenses engagées pour le fonctionnement du comité et pour l'exercice de ses attributions. Ce budget est financé par une subvention de fonctionnement versée par l’employeur, et dont le montant annuel dépend de l’effectif de l’entreprise.
Il dispose également d’un budget destiné aux ASC prévues au bénéfice des salariés et de leur famille (art. L. 2312-81 et suivants du Code du travail). Ce budget est financé par une contribution annuelle versée par l’employeur, dont le montant doit par principe être fixé par accord d’entreprise. Le budget du CSE en matière d’ASC peut également être complété par des subventions accordées par des collectivités publiques ou des syndicats, ou encore par des revenus propres issus d’éventuels biens meubles ou immeubles dont dispose le comité.
Responsabilité du trésorier du CSE
En tant que personne morale, le CSE des entreprises de 50 salariés et plus peut engager sa responsabilité civile. C’est notamment le cas s’il ne respecte pas un engagement contractuel ou s’il commet une faute dans l’exercice de ses missions, entraînant un dommage pour autrui.
La responsabilité civile du comité n'est toutefois pas exclusive de la responsabilité personnelle de ses membres. Ainsi, chacun de ses membres, et notamment le trésorier du CSE, peut engager sa responsabilité civile personnelle s’il a directement participé à la réalisation de la faute reprochée au comité.
En outre, conformément au principe légal de responsabilité pénale personnelle, le trésorier du CSE, de même que tout autre membre du comité, peut voir sa responsabilité pénale engagée s’il commet une infraction dans l’exercice de ses fonctions. C’est notamment le cas s’il profite de son statut pour détourner de l’argent.
Moyens à disposition du trésorier du CSE
Pour assurer son rôle, le trésorier du CSE ne dispose pas de moyens spécifiques qui lui seraient propres, cependant il dispose des moyens mis à la disposition du CSE. Il peut ainsi notamment faire usage :
- Du local du CSE,
- Du matériel, notamment informatique, du CSE (ordinateur, ligne téléphonique, imprimante, etc.),
- Du budget de fonctionnement dont dispose le CSE dans les entreprises de 50 salariés et plus,
- De son crédit d’heures de délégation.
Par ailleurs, le trésorier du CSE peut compter sur la formation économique qui est l’une des formations obligatoires dont bénéficient les membres du CSE.
La loi prévoit que cette formation économique peut notamment porter sur les conséquences environnementales de l'activité des entreprises.
De manière plus générale, cette formation doit notamment avoir pour objet :
- D’enseigner aux élus titulaires les mécanismes de fonctionnement du CSE, notamment en matière comptable et financière,
- Ou encore, de transmettre à ces derniers des informations de base relatives aux différentes formes juridiques d’une entreprise, ainsi qu’aux différents mécanismes de restructuration existants (fusion, cession,...).
Cette formation économique des élus titulaires du CSE est d’une durée maximale de 5 jours. La durée de cette formation est imputée sur la durée du congé de formation économique, sociale, environnementale et syndicale prévu aux articles L. 2145-5 et suivants du Code du travail.
Néanmoins, compte tenu de la technicité des missions que le trésorier du CSE doit assumer, il est préférable d’aller au-delà de cette formation obligatoire. En effet, il existe des formations spécialement conçues pour les trésoriers du CSE. Ces formations spécifiques permettent aux trésoriers du CSE, mais aussi à tous les élus intéressés, d’apprécier concrètement les missions qui leur incombent. Elles permettent notamment d’approfondir les thématiques suivantes :
- Les différentes ressources dont peut/doit disposer le CSE,
- Le fonctionnement des budgets du CSE,
- La gestion comptable (obligations légales et outils adéquats).
Remplacement et changement du trésorier du CSE
Compte tenu du rôle important qu’occupe le trésorier du CSE, il peut être nécessaire, dans certaines hypothèses, d’envisager le remplacement temporaire de celui-ci, voire, dans les cas les plus graves, sa révocation.
Le remplacement temporaire du trésorier du CSE
Il revient par principe au règlement intérieur du CSE de fixer les règles applicables en cas d’absence du trésorier.
À défaut de règles prévues dans le règlement intérieur, il convient de distinguer plusieurs hypothèses :
- Si lors de la désignation du trésorier, le CSE a également désigné un trésorier adjoint, c’est alors ce dernier qui va assurer le remplacement du titulaire absent,
- Si aucun trésorier adjoint n’a été désigné, il convient de faire application des règles prévues par le règlement intérieur du CSE,
- Si aucun trésorier adjoint n’a été désigné, et que le règlement intérieur est muet sur cette question, le CSE devra désigner un trésorier remplaçant, afin de permettre au comité de continuer à fonctionner normalement jusqu’au retour du titulaire.
La révocation du trésorier du CSE
Rien dans la loi n’interdit au CSE de révoquer le trésorier. Une telle décision peut même, en pratique, devenir indispensable en présence d’une situation de défaillance de celui-ci, quelle qu’en soit la raison (conflit avec les autres élus, manque de compétences ou de diligence etc.).
La révocation ne doit toutefois pas avoir un caractère abusif ou vexatoire. Autrement dit, elle doit avoir lieu dans des conditions respectueuses de la personne et des droits du trésorier du CSE.
En l’absence de cadre légal sur ce point, le comité a tout intérêt à prévoir les modalités de révocation au sein de son règlement intérieur.
En tout état de cause, comme pour toute décision du CSE, la révocation du trésorier doit être décidée en réunion et figurer expressément à l’ordre du jour.
Conclusion
Le trésorier du CSE est un acteur central de la gestion financière du comité.
Bien que le Code du travail encadre principalement sa désignation, l'étendue de ses missions et les modalités de leur exercice relèvent largement de l'organisation interne du CSE.
Une formation adaptée constitue donc un véritable atout pour exercer ces fonctions avec rigueur et sécuriser la gestion des budgets du comité.
FAQ (Foire aux questions)
Le trésorier du CSE est un membre titulaire du comité qui, dans les entreprises de 50 salariés et plus, doit être désigné par celui-ci parmi ses membres afin d’assurer la gestion des affaires financières du comité.
Le trésorier du CSE, et le cas échéant le trésorier adjoint, sont par principe désignés par le comité. Cette désignation donne lieu à un vote à la majorité des suffrages exprimés par les membres présents.
Le comité peut toutefois prévoir d’autres modalités de désignation au sein de son règlement intérieur.
Seul un élu titulaire au CSE peut être désigné trésorier du CSE. Ne sont donc pas éligibles les élus suppléants du CSE, les représentants syndicaux, ni le président du comité.
Le trésorier du CSE a pour rôle d’assurer la gestion des affaires financières du comité. À ce titre, il est notamment chargé de gérer les comptes bancaires du CSE, de gérer la comptabilité du CSE, ou encore de gérer le budget du comité.
Le secrétaire du CSE : rôle et obligations
La notion de “bureau du CSE” (comité social et économique) n’est pas expressément prévue par le Code du travail. Celle-ci se définit comme une équipe restreinte, composée de membres du CSE, dont l’objectif est d’assurer la gestion des affaires courantes et le fonctionnement du comité.
La seule obligation prévue par le Code du travail, en matière de structuration de la délégation élue du personnel, est la désignation, parmi les membres élus titulaires du CSE, d’un secrétaire et d’un trésorier. Toutefois ces désignations ne sont obligatoires que dans les entreprises de 50 salariés et plus. Dans les entreprises dont l’effectif est inférieur à ce seuil, il demeure possible, mais non obligatoire, de désigner un secrétaire afin de fluidifier et d’organiser l’exercice des fonctions du CSE.
Le secrétaire du CSE, désigné parmi les membres du comité, occupe une place centrale et essentielle au bon fonctionnement de l’instance. Cette place essentielle justifie donc que puisse se poser la question du remplacement, voire de la révocation du secrétaire du CSE.
La désignation du secrétaire du CSE
La question de la désignation du secrétaire du CSE implique de s’intéresser au moment, aux conditions et aux modalités de celle-ci.
Quand désigner un secrétaire du CSE ?
Il convient de désigner le secrétaire du CSE au cours de la première réunion du comité, et ce afin de permettre à ce dernier de pouvoir fonctionner normalement le plus rapidement possible.
Qui peut être désigné secrétaire du CSE ?
L’article L. 2315-23 du Code du travail prévoit expressément que le secrétaire du CSE doit être désigné parmi les membres titulaires du comité.
Il résulte de cette rédaction que les élus suppléants du CSE, les représentants syndicaux et, a fortiori, le président du comité, ne peuvent donc pas occuper les fonctions de secrétaire.
Comment désigner un secrétaire du CSE ?
La désignation du secrétaire du CSE se fait par principe à l’issue d’un vote à la majorité des suffrages exprimés.
Néanmoins, le CSE dispose de la faculté d'en décider autrement :
- Soit en adoptant une délibération préalable,
- Soit en choisissant d'appliquer les éventuelles dispositions du règlement intérieur du comité sortant.
Concernant les modalités de réalisation du vote, en l’absence de précisions légales sur ce point, la désignation du secrétaire peut avoir lieu, au choix du comité, par un vote à main levée ou par un vote à bulletins secrets.
Participent au vote l’ensemble des membres titulaires du CSE, ainsi que les élus suppléants qui remplacent des titulaires absents. L’employeur, en sa qualité de président du CSE, peut également participer au vote puisqu’il ne s’agit pas, dans cette hypothèse, d’une consultation des membres du CSE en tant que délégation élue du personnel. Néanmoins sa participation au vote tendant à la désignation du secrétaire du CSE est conditionnée à l’absence de pression exercée de sa part (Cass., soc., 23 juin 2004, n°02-16.875).
Le rôle et les missions du secrétaire du CSE
Le secrétaire du CSE a pour rôle d’assurer la gestion des affaires courantes du comité.
Le Code du travail prévoit que le secrétaire du CSE a principalement pour mission :
- D’établir, conjointement avec l’employeur en sa qualité de président du comité, l’ordre du jour de chaque réunion (art. L. 2315-29 du Code du travail) ;
- De rédiger, de signer et de diffuser, les procès-verbaux (PV) des réunions, dont l’objet est de consigner les délibérations du comité (art. L. 2315-34 et L. 2315-35 du Code du travail).
Dans la pratique, le secrétaire du CSE ne se cantonne pas simplement à ces missions mentionnées dans la loi.
Il est généralement chargé :
- D’assurer les liaisons avec les tiers susceptibles d'interagir avec le comité (inspection du travail, experts auxquels le comité peut avoir recours, ou encore fournisseurs du comité) ;
- D’assurer un suivi de la bonne exécution des décisions prises par le comité ;
- De faire le lien entre les salariés et le comité ;
- De s’occuper de la gestion administrative du comité (correspondances et archives).
Les différentes missions du secrétaire du CSE peuvent être précisées par les dispositions du règlement intérieur du comité, ou encore dans une délibération spéciale adoptée en réunion plénière.
Pour assurer son rôle, le secrétaire du CSE ne dispose pas de moyens spécifiques qui lui seraient propres, cependant il dispose des moyens mis à la disposition du CSE. Il peut ainsi notamment faire usage :
- Du local du CSE,
- Du matériel, notamment informatique, du CSE (ordinateur, ligne téléphonique, imprimante, etc.),
- Du budget de fonctionnement dont dispose le CSE dans les entreprises de 50 salariés et plus,
- De son crédit d’heures de délégation.
Le remplacement et le changement du secrétaire du CSE
Bien que le secrétaire du CSE soit par principe désigné pour une durée égale à celle de son mandat d’élu, l’importance du rôle qu’il occupe peut nécessiter, dans certains cas son remplacement temporaire, voire dans d’autres sa révocation.
Le remplacement du secrétaire du CSE
Comme exposé ci-avant, le secrétaire du CSE occupe une place centrale au sein du comité. Dès lors, en cas d’absence de celui-ci, même de manière temporaire, il convient de procéder à son remplacement afin de permettre au comité de continuer de fonctionner normalement.
Dans une telle situation, il convient de distinguer plusieurs hypothèses :
- Si le CSE, lors de la désignation du secrétaire, a également désigné un secrétaire adjoint, c’est ce dernier qui occupera le rôle de secrétaire jusqu’au retour du titulaire du poste ;
- Si le CSE n’a pas désigné de secrétaire adjoint :
- Soit le règlement intérieur du CSE prévoit des dispositions concernant le remplacement d’un membre du bureau absent, et dans ce cas il convient de faire application de celles-ci,
- Soit le règlement intérieur ne prévoit rien, et dans ce cas le comité doit, dès le début de la séance, désigner un secrétaire de séance.
La révocation du secrétaire du CSE
Rien dans la loi n’interdit au CSE de révoquer le secrétaire. Une telle décision peut même, en pratique, devenir indispensable en présence d’une situation de défaillance du secrétaire, quelle qu’en soit la raison (conflit avec les autres élus, manque de compétences, etc.).
La révocation ne doit toutefois pas avoir un caractère abusif ou vexatoire. Autrement dit, elle doit avoir lieu dans des conditions respectueuses de la personne et des droits du secrétaire.
En l’absence de cadre légal sur ce point, le comité a tout intérêt à prévoir les modalités de révocation du secrétaire du CSE au sein de son règlement intérieur.
En tout état de cause, comme pour toute décision du CSE, la révocation du secrétaire doit être décidée en réunion et figurer expressément à l’ordre du jour.
Conclusion
Le secrétaire du CSE occupe une fonction essentielle au sein du comité. De sa désignation à la rédaction des procès-verbaux, il contribue au bon fonctionnement de l'instance et au suivi de ses travaux.
La maîtrise des règles relatives au secrétaire du CSE, de ses missions et des modalités de son remplacement permet d'assurer un fonctionnement efficace du comité. Pour approfondir ces aspects, une formation spécialement dédiée aux secrétaires du CSE constitue un complément utile à l'exercice de cette fonction.
FAQ (Foire aux questions)
Le secrétaire du CSE est un membre titulaire du comité qui, dans les entreprises de 50 salariés et plus, doit être désigné par celui-ci parmi ses membres afin d’assurer la gestion des affaires courantes.
Le secrétaire du CSE fait partie du bureau du CSE, aux côtés du trésorier.
Le secrétaire du CSE assure la gestion des affaires courantes du comité. À ce titre, il est notamment chargé d’établir, avec l’employeur, l’ordre du jour des réunions, et de rédiger les PV de celles-ci.
À défaut de règles différentes prévues par le CSE, la désignation du secrétaire se fait par principe à l’issue d’un vote à la majorité des suffrages exprimés.
Le secrétaire du CSE peut être révoqué par décision du comité.
Dans la mesure où le Code du travail est silencieux sur ce point, il est utile de prévoir les modalités de révocation du secrétaire du CSE au sein du règlement intérieur du comité.
En tout état de cause, comme pour toute décision du CSE, la révocation du secrétaire doit être décidée en réunion et figurer expressément à l’ordre du jour.
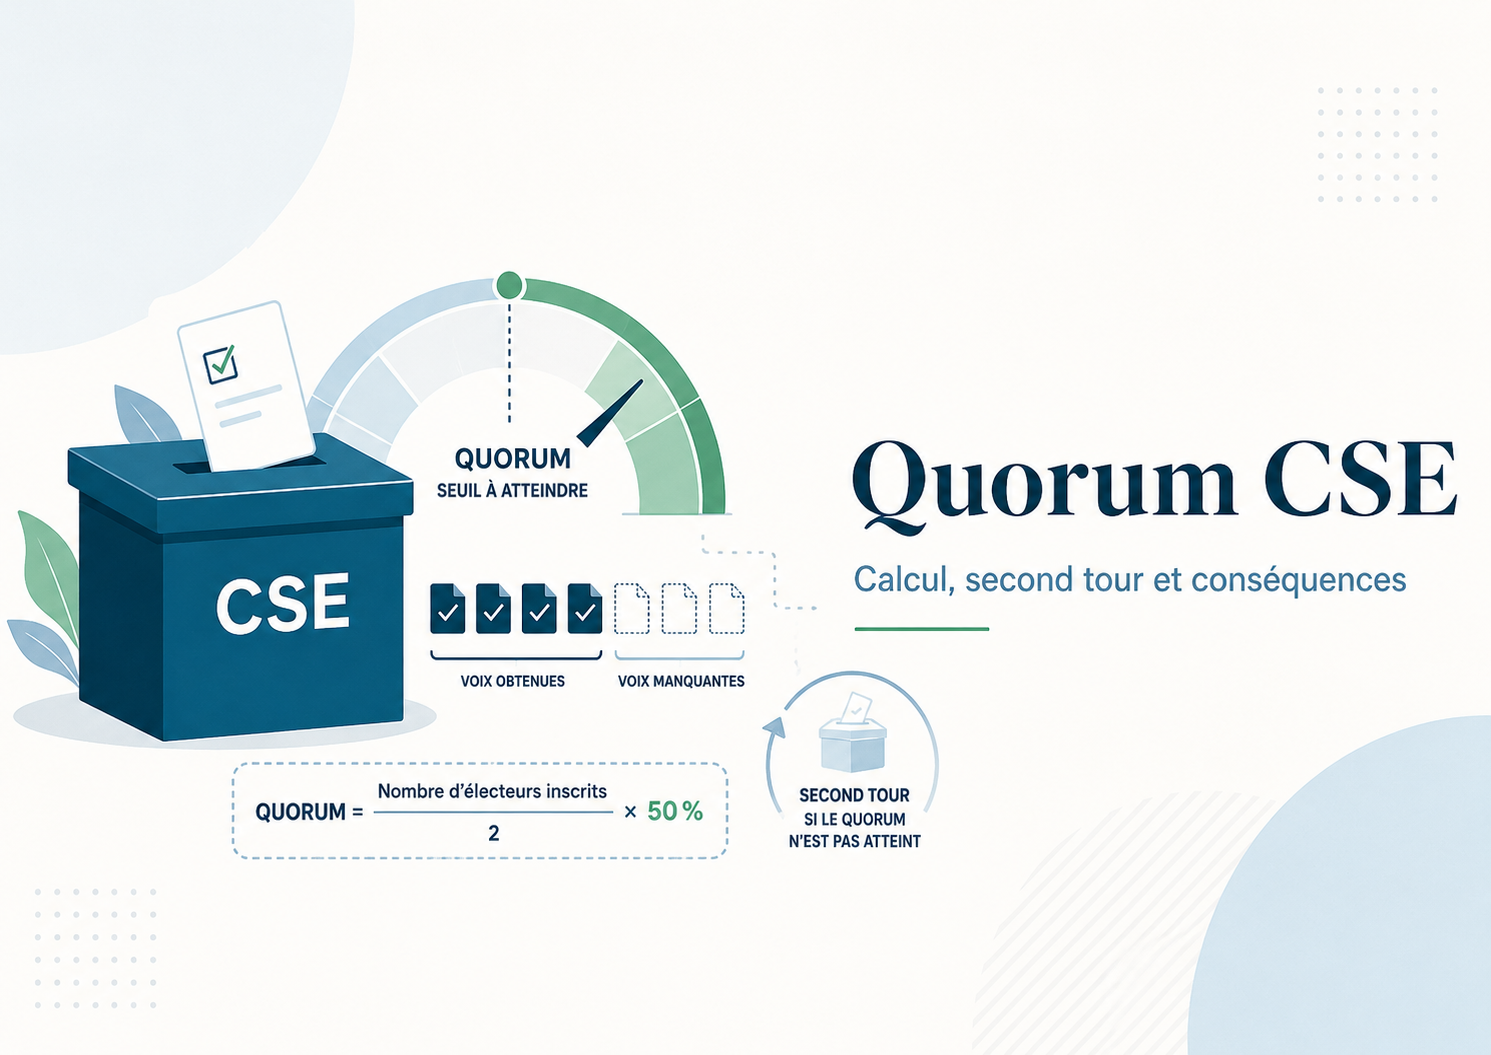
Quorum du CSE : le nombre minimum de votes
Le quorum des élections du CSE constitue l'une des règles essentielles du premier tour des élections professionnelles. Son atteinte conditionne l'attribution des sièges dès ce premier scrutin.
Prévu par le Code du travail, le quorum des élections du CSE répond à des règles de calcul précises. Sa maîtrise est indispensable pour comprendre le déroulement du scrutin et l’attribution des mandats de représentants du personnel.
Élection du CSE : qu’est-ce que le quorum ?
Ce que l’on appelle le quorum, c’est le nombre minimal de voix exigé, au premier tour des élections professionnelles, pour que les résultats du scrutin soient pris en compte.
Il convient alors de distinguer deux situations :
- Si le quorum n’est pas atteint, aucun représentant du personnel ne peut être élu à l’issue du premier tour des élections, et il est nécessaire d'organiser un second tour, qui doit avoir lieu dans les 15 jours suivants ;
- Si le quorum est atteint, le bureau de vote doit procéder aux opérations de dépouillement jusqu’à l’attribution des sièges aux listes en présence.
Cette définition résulte des dispositions de l’article L. 2314-29 du Code du travail.
Comment calculer le quorum des élections du CSE ?
Le calcul du quorum doit être réalisé pour chaque collège et, à l'intérieur de chaque collège, distinctement pour les titulaires et les suppléants. Autrement dit, si le quorum n'est atteint que pour les titulaires, il faudra organiser un deuxième tour pour élire les suppléants. Pour le savoir, il faut ouvrir et compter pour chaque urne le nombre de votants.
Le quorum est atteint si le nombre de votants, au 1ᵉʳ tour, est au moins égal à la moitié des électeurs inscrits sur la liste électorale.
Le nombre de votants, pris en compte dans le calcul du quorum, correspond au nombre d’électeurs qui se sont prononcés en faveur des candidats valablement présentés au 1er tour.
Les bulletins blancs ou nuls ne doivent pas être pris en compte dans la détermination du nombre de votants et donc dans le calcul du quorum. On ne tient donc compte que des suffrages valablement exprimés, et non de tous les électeurs qui ont participé au premier tour des élections. C’est en effet ce que précise, de manière constante, la jurisprudence (par exemple : cass. ass. plén., 2 décembre 1977, n°77-60.407).
Que se passe-t-il si le quorum n’est pas atteint lors du premier tour des élections du CSE ?
Comme indiqué, lorsque le quorum n’est pas atteint, aucun représentant du personnel ne peut être élu à l’issue du premier tour des élections. Il est nécessaire d'organiser un second tour.
Dans cette hypothèse, il reste tout de même nécessaire de procéder au dépouillement du premier tour des élections. En effet, les résultats obtenus par chaque organisation syndicale (OS) au premier tour sont particulièrement importants puisqu’ils permettent de déterminer :
- Les organisations syndicales représentatives, conformément aux dispositions de l’article L. 2121-1 du Code du travail ;
- Les personnes susceptibles d'être désignées délégués syndicaux conformément aux dispositions de l’article L. 2143-3 du Code du travail ;
- Les organisations syndicales représentatives habilitées à signer un accord collectif conformément aux dispositions de l’article L. 2232-12 du Code du travail.
Conclusion
Le quorum des élections du CSE correspond au nombre minimal de suffrages valablement exprimés nécessaire pour permettre l’attribution des sièges dès le premier tour. Son appréciation s’effectue séparément pour chaque collège électoral et pour chaque catégorie de sièges.
Lorsque le quorum des élections du CSE n’est pas atteint, un second tour doit être organisé. Les résultats du premier tour conservent néanmoins toute leur importance pour la mesure de l’audience syndicale et la détermination de la représentativité.